Nâng hạng thị trường chứng khoán Việt Nam: Cú hích từ Watchlist MSCI
Khám phá tiềm năng nâng hạng thị trường chứng khoán Việt Nam vào Watchlist MSCI và phân tích dòng vốn tỷ USD kỳ vọng. Xem ngay nhận định chuyên sâu từ SSI!
Việc nâng hạng thị trường chứng khoán Việt Nam lên danh sách theo dõi (Watchlist) của MSCI không chỉ là cột mốc về vị thế mà còn mở ra cơ hội thu hút dòng vốn tỷ USD.
Gần đây, giới đầu tư đang đặc biệt quan tâm đến dự báo từ SSI Research về khả năng Việt Nam lọt vào “tầm ngắm” của MSCI trong kỳ xem xét tháng 6 tới. Thông tin này, sau khi xuất hiện trong báo cáo chiến lược “Niềm tin Tháng 5”, đã nhanh chóng thu hút sự chú ý của Bloomberg và các định chế tài chính quốc tế.
Định giá hiện tại và dư địa cho chiến lược đầu tư
Xét về mặt định giá, thị trường chứng khoán Việt Nam đang giao dịch ở mức P/E dự phóng khoảng 13,2x, tiệm cận mức trung bình dài hạn. Đặc biệt, nếu loại trừ nhóm Vingroup, chỉ số này giảm xuống còn 10,3x. Theo góc nhìn chuyên gia, mức định giá này tạo ra dư địa lớn cho chiến lược đầu tư chọn lọc. Trong đó, câu chuyện nâng hạng thị trường chính là “chất xúc tác” trung hạn quan trọng nhất, mà bước đi đầu tiên chính là việc được đưa vào Watchlist của MSCI.
Việt Nam đã đáp ứng được bao nhiêu tiêu chí của MSCI?
Để được đưa vào Watchlist, một thị trường cần chứng minh khả năng tiếp cận dễ dàng cho nhà đầu tư quốc tế. Hiện tại, Việt Nam đã đáp ứng 10⁄18 tiêu chí và đang cải thiện mạnh mẽ các hạng mục còn lại, đưa tổng số tiêu chí tiệm cận mức đáp ứng lên 17⁄18.
Những bước tiến đột phá về vận hành
- Cơ chế ký quỹ (Non-Prefunding): Triển khai hiệu quả, loại bỏ rào cản nạp tiền trước khi giao dịch.
- Đối tác bù trừ trung tâm (CCP): Lộ trình áp dụng đang đi đúng kế hoạch, tăng tính an toàn cho giao dịch.
- Công cụ phái sinh: Mở rộng vị thế bán thông qua hợp đồng tương lai chỉ số VN30.
- Minh bạch thông tin: Việc công bố thông tin bằng tiếng Anh từ các doanh nghiệp niêm yết và cơ quan quản lý đã cải thiện rõ rệt.
Điểm sáng từ giới hạn sở hữu nước ngoài (FOL)
Một trong những “điểm nghẽn” lớn nhất là room ngoại. Tuy nhiên, dữ liệu tháng 4⁄2026 cho thấy tỷ lệ sở hữu nước ngoài trên sàn HoSE đã tăng từ 41,4% lên 46%. Sự gia tăng này chủ yếu nhờ các doanh nghiệp vốn hóa lớn mới niêm yết với room ngoại 100%, giúp Việt Nam ghi điểm lớn trong mắt MSCI.
Thách thức cuối cùng: Tự do hóa ngoại hối (FX)
Rào cản lớn nhất hiện nay là tự do hóa thị trường ngoại hối. Dù phức tạp, nhưng đây không phải là điều kiện tiên quyết tuyệt đối vì nhiều thị trường mới nổi khác cũng chưa hoàn thiện tiêu chí này. Tín hiệu tích cực gần đây về việc cho phép các ngân hàng thương mại cung cấp công cụ phòng ngừa rủi ro tỷ giá (FX hedging) cho thấy Chính phủ đang quyết tâm tháo gỡ nút thắt này.
So sánh MSCI và FTSE Russell: Sự khác biệt về “đẳng cấp” và tác động
Nhiều nhà đầu tư thường nhầm lẫn giữa hai tổ chức này. Thực tế, dù cùng phân hạng thị trường, nhưng tiêu chuẩn và tầm ảnh hưởng của họ rất khác nhau.
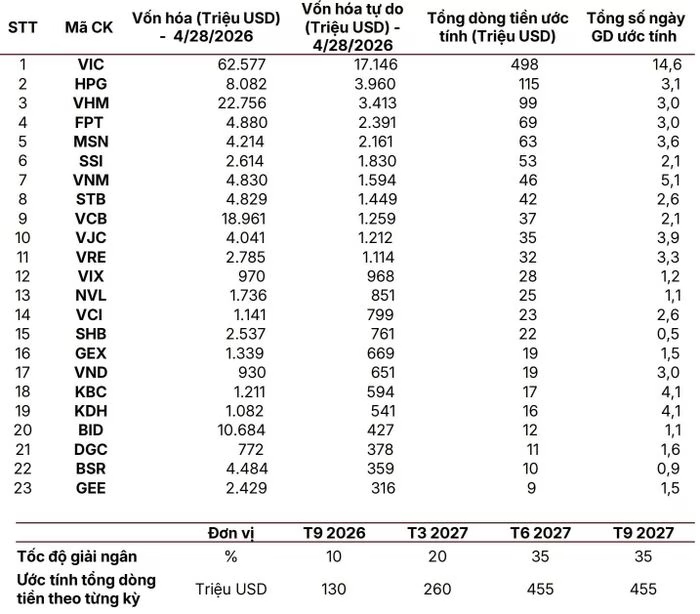
Về tiêu chí: FTSE Russell linh hoạt hơn, đặc biệt là các yếu tố định tính. Trong khi đó, MSCI khắt khe hơn về định lượng, quy mô vốn hóa và yêu cầu tuyệt đối về khả năng tiếp cận thị trường bình đẳng.
Về thời gian và tác động:
- FTSE Russell: Đánh giá 2 lần/năm (tháng 3 và tháng 9). Dòng vốn tác động nhanh (sau 1-2 tháng công bố). Việt Nam dự kiến nâng hạng lên Mới nổi thứ cấp vào tháng 9⁄2026.
- MSCI: Đánh giá 1 lần/năm (tháng 6). Tác động chậm hơn (sau 5-6 tháng) nhưng có sức bền và quy mô lớn hơn nhiều.
Quy mô dòng vốn: Tại sao MSCI lại khiến giới đầu tư “sốt sắng”?
Câu trả lời nằm ở con số AUM (Tổng tài sản quản lý) khổng lồ của các quỹ mô phỏng chỉ số MSCI. Đây là thước đo niềm tin của các tổ chức tài chính lớn nhất thế giới.
Tổng tài sản tham chiếu theo chỉ số MSCI toàn cầu đạt khoảng 21.000 tỷ USD. Riêng đối với phân khúc thị trường mới nổi, MSCI Emerging Markets thu hút dòng vốn thụ động khoảng 615 tỷ USD từ hơn 840 quỹ mô phỏng, gấp gần 7 lần so với con số 90 tỷ USD của FTSE Russell.
Kỳ vọng dòng vốn đổ vào Việt Nam:
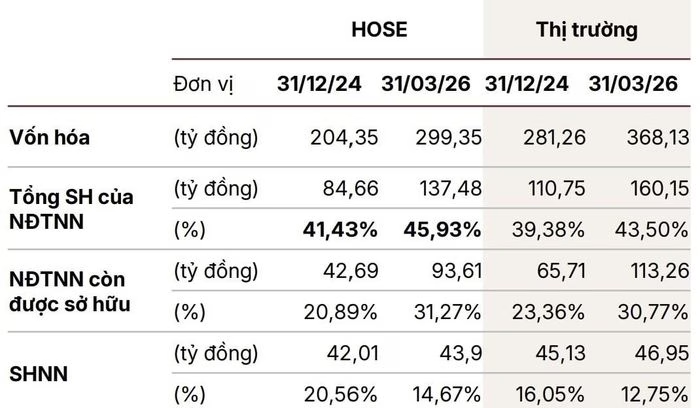
- Từ FTSE Russell: Vốn thụ động 800 triệu - 1 tỷ USD; tổng vốn khoảng 5-6 tỷ USD.
- Từ MSCI: Vốn thụ động 1,5 - 3 tỷ USD; tổng vốn có thể lên tới 10-15 tỷ USD.
Góc nhìn chuyên gia và bài học cho nhà đầu tư
Việc lọt vào Watchlist của MSCI là một “tín hiệu xanh” cực mạnh, khẳng định sự trưởng thành của thị trường chứng khoán Việt Nam. Tuy nhiên, nhà đầu tư cần lưu ý rằng dòng vốn từ MSCI thường có độ trễ. Thay vì chạy theo những đợt sóng ngắn hạn, chiến lược khôn ngoan là tập trung vào các cổ phiếu vốn hóa lớn, có nền tảng cơ bản tốt và đáp ứng tiêu chuẩn về room ngoại.
Liệu Việt Nam có thể chính thức bước vào Watchlist trong tháng 6 này để tạo tiền đề cho một chu kỳ tăng trưởng mới? Hãy cùng theo dõi và chia sẻ góc nhìn của bạn ở phần bình luận!
Quy trình & thành phần
HPX thoái vốn tại Diamond IC: Chiến lược tinh gọn hay áp lực lợi nhuận?
Đầu tư Hải Phát (HPX) công bố thoái toàn bộ vốn tại Diamond IC giữa bối cảnh lợi nhuận Q1/2026 sụt giảm mạnh. Liệu HPX có thể đạt mục tiêu 250 tỷ đồng năm nay? Xem ngay!
Giá bạc tăng vọt: Phân tích động lực và dự báo xu hướng mới nhất
Giá bạc hôm nay tăng mạnh, áp sát mốc 81 USD/ounce và 84 triệu đồng/kg. Phân tích chi tiết nguyên nhân, vùng hỗ trợ và chiến lược đầu tư bạc an toàn. Xem ngay!
Hưng Yên rót hơn 5.000 tỷ đồng phát triển 2 dự án nhà ở xã hội quy mô
Hưng Yên phê duyệt 2 dự án nhà ở xã hội tại Lạc Đạo và Phụng Công với tổng vốn hơn 5.000 tỷ đồng. Xem chi tiết quy mô, chủ đầu tư và phân tích chuyên sâu tại đây!
Ninh Bình quy hoạch 262ha đất đấu thầu năm 2026: Cơ hội cho nhà đầu tư
Ninh Bình công bố danh mục 9 khu đất đấu thầu lựa chọn nhà đầu tư năm 2026 với tổng diện tích 262ha. Xem chi tiết các dự án đô thị, y tế, giáo dục tiềm năng tại đây!