Hanoimilk quý 1/2026: Nghịch lý lợi nhuận gộp tăng nhưng lãi ròng giảm 54%
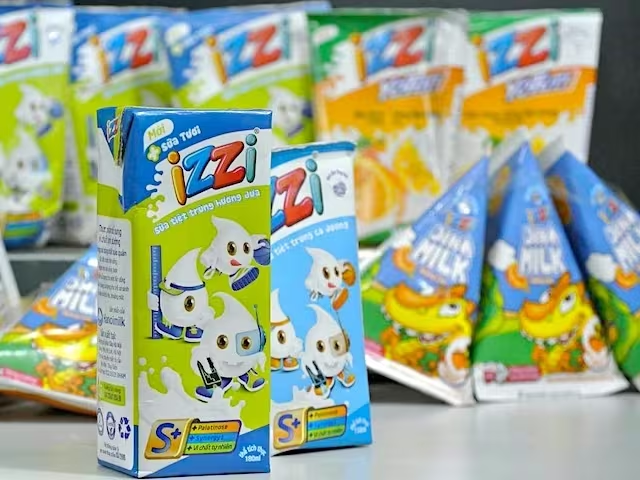
Lợi nhuận Hanoimilk quý 1 2026 giảm 54% do chi phí lãi vay tăng vọt và thiếu hụt hỗ trợ từ Tetrapark. Xem phân tích chi tiết về chiến lược xoay trục thương hiệu tại đây!
Kết quả kinh doanh của Hanoimilk quý 1 2026 ghi nhận sự sụt giảm mạnh về lợi nhuận sau thuế, phản ánh áp lực từ chi phí tài chính và sự vắng bóng của các khoản hỗ trợ.
Nhìn vào báo cáo tài chính quý đầu năm 2026 của CTCP Sữa Hà Nội (HNM), chúng ta thấy một bức tranh tương phản rõ rệt: Trong khi hoạt động kinh doanh cốt lõi có những tín hiệu khởi sắc về hiệu quả, thì kết quả cuối cùng lại bị kéo lùi bởi các yếu tố chi phí và thu nhập bất thường. Việc lợi nhuận sau thuế sụt giảm 54% so với cùng kỳ năm trước không đơn thuần là sự đi xuống, mà là hệ quả của một giai đoạn chuyển đổi chiến lược đầy tốn kém.
Nghịch lý giữa tăng trưởng biên lợi nhuận và sụt giảm lãi ròng
Một điểm sáng đáng chú ý là doanh thu thuần của Hanoimilk đạt 189,6 tỷ đồng, chỉ giảm nhẹ 1,3% so với cùng kỳ. Tuy nhiên, điểm mấu chốt nằm ở lợi nhuận gộp khi con số này tăng trưởng ấn tượng 40,5%, đạt 35,7 tỷ đồng. Điều này cho thấy chiến lược “xoay trục” của doanh nghiệp đang đi đúng hướng.
Ban lãnh đạo HNM đã chủ động thay đổi cơ cấu doanh thu bằng cách:
- Đẩy mạnh thương hiệu riêng: Doanh thu từ các sản phẩm mang thương hiệu Hanoimilk tăng trưởng 12%, giúp cải thiện biên lợi nhuận nhờ giá trị gia tăng cao hơn.
- Thu hẹp mảng gia công: Cắt giảm 13% doanh thu từ mảng OEM (gia công cho đối tác) vốn có biên lợi nhuận thấp và ít mang lại giá trị thương hiệu dài hạn.
Tuy nhiên, sự cải thiện ở tầng thượng của báo cáo kết quả kinh doanh đã bị xóa sạch bởi các khoản chi phí vận hành và tài chính ở tầng dưới.
Những “hố đen” chi phí bào mòn lợi nhuận
Lợi nhuận sau thuế của HNM chỉ còn vỏn vẹn 3,7 tỷ đồng. Nguyên nhân chính đến từ ba áp lực cộng dồn:
1. Áp lực từ đòn bẩy tài chính và chi phí lãi vay
Chi phí lãi vay trong quý 1⁄2026 tăng đột biến lên 4,1 tỷ đồng, gấp 2,5 lần so với cùng kỳ năm ngoái. Đây là cái giá phải trả cho chiến lược mở rộng quy mô. Doanh nghiệp đã tăng cường vay vốn để đầu tư nâng cấp nhà xưởng, mua sắm máy móc thiết bị hiện đại và bổ sung vốn lưu động. Trong phân tích tài chính, đây được coi là giai đoạn “đầu tư cho tương lai”, nhưng trong ngắn hạn, nó tạo ra gánh nặng chi phí vốn cực lớn.
2. Chi phí bán hàng leo thang
Để chiếm lĩnh thị phần và thúc đẩy thương hiệu Hanoimilk, công ty đã chi mạnh tay cho các hoạt động xúc tiến bán hàng, khiến chi phí bán hàng tăng 30% lên mức 22 tỷ đồng. Bên cạnh đó, biến động giá xăng dầu cũng khiến chi phí logistics tăng cao, trực tiếp ăn mòn lợi nhuận thuần từ hoạt động kinh doanh.
3. Sự vắng bóng của đối tác chiến lược Tetrapark
Một yếu tố mang tính thời điểm nhưng tác động sâu sắc là khoản thu nhập khác. Nếu như quý 1⁄2025, HNM nhận được khoản hỗ trợ 4,2 tỷ đồng từ đối tác Tetrapark, thì sang quý 1⁄2026, khoản thu này hoàn toàn biến mất, thậm chí lợi nhuận khác còn âm 0,1 tỷ đồng. Việc mất đi “điểm tựa” tài chính này khiến con số lợi nhuận ròng trở nên kém sắc.
Phân tích sức khỏe tài chính qua bảng cân đối kế toán
Kết thúc quý 1, tổng tài sản của Hanoimilk đạt hơn 882 tỷ đồng. Tuy nhiên, cấu trúc tài sản đang có sự dịch chuyển đáng lưu ý:
- Thanh khoản sụt giảm: Tiền mặt và tương đương tiền giảm mạnh từ 105 tỷ đồng xuống còn 38 tỷ đồng. Điều này cho thấy dòng tiền đang được đổ mạnh vào đầu tư tài sản cố định.
- Đầu tư dài hạn tăng: Tài sản dở dang dài hạn tăng từ 113,4 tỷ đồng lên 140,5 tỷ đồng, xác nhận cam kết mở rộng năng lực sản xuất của doanh nghiệp.
- Quản trị nợ và khoản thu: Các khoản phải thu ngắn hạn tăng từ 121 tỷ lên 155 tỷ đồng, cho thấy áp lực thu hồi vốn từ khách hàng đang gia tăng. Ngược lại, hàng tồn kho giảm từ 295 tỷ xuống 268 tỷ đồng, một tín hiệu tích cực về việc giải phóng hàng hóa.
Góc nhìn chuyên gia: Hanoimilk đang chấp nhận đánh đổi lợi nhuận ngắn hạn để xây dựng nền móng dài hạn. Việc chuyển dịch từ gia công sang thương hiệu riêng là bước đi sống còn để thoát khỏi bẫy biên lợi nhuận thấp. Tuy nhiên, thách thức lớn nhất hiện nay là quản trị chi phí lãi vay và tối ưu hóa dòng tiền trong bối cảnh thanh khoản sụt giảm mạnh.
Liệu chiến lược mở rộng nhà xưởng và đẩy mạnh thương hiệu có đủ nhanh để bù đắp chi phí tài chính đang tăng cao? Đây sẽ là câu hỏi lớn cho các nhà đầu tư theo dõi mã HNM trong những quý tới.
Bạn đánh giá thế nào về chiến lược chấp nhận giảm lãi để mở rộng quy mô của Hanoimilk? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận sau thuế của Hanoimilk lại giảm mạnh trong quý 1⁄2026?Lợi nhuận giảm 54% do ba nguyên nhân chính: chi phí lãi vay tăng gấp 2,5 lần để đầu tư nhà xưởng, chi phí bán hàng tăng 30% để quảng bá thương hiệu và không còn nhận được khoản hỗ trợ 4,2 tỷ đồng từ đối tác Tetrapark như năm trước.
Vì sao lợi nhuận gộp của Hanoimilk lại tăng trưởng dù doanh thu giảm nhẹ?Do Hanoimilk thay đổi cơ cấu sản phẩm, tập trung vào các sản phẩm thương hiệu riêng (tăng 12%) có biên lợi nhuận cao và chủ động thu hẹp mảng gia công (giảm 13%) có biên lợi nhuận thấp.
Tình hình tài chính của Hanoimilk hiện nay có dấu hiệu gì đáng lo ngại?Điểm đáng lưu ý là lượng tiền mặt giảm mạnh (từ 105 tỷ xuống 38 tỷ đồng) và các khoản phải thu ngắn hạn tăng lên 155 tỷ đồng, cho thấy áp lực về thanh khoản và thu hồi nợ trong ngắn hạn.
Câu hỏi thường gặp
Tại sao lợi nhuận sau thuế của Hanoimilk lại giảm mạnh trong quý 1⁄2026?
Lợi nhuận giảm 54% do ba nguyên nhân chính: chi phí lãi vay tăng gấp 2,5 lần để đầu tư nhà xưởng, chi phí bán hàng tăng 30% để quảng bá thương hiệu và không còn nhận được khoản hỗ trợ 4,2 tỷ đồng từ đối tác Tetrapark như năm trước.
Vì sao lợi nhuận gộp của Hanoimilk lại tăng trưởng dù doanh thu giảm nhẹ?
Do Hanoimilk thay đổi cơ cấu sản phẩm, tập trung vào các sản phẩm thương hiệu riêng (tăng 12%) có biên lợi nhuận cao và chủ động thu hẹp mảng gia công (giảm 13%) có biên lợi nhuận thấp.
Tình hình tài chính của Hanoimilk hiện nay có dấu hiệu gì đáng lo ngại?
Điểm đáng lưu ý là lượng tiền mặt giảm mạnh (từ 105 tỷ xuống 38 tỷ đồng) và các khoản phải thu ngắn hạn tăng lên 155 tỷ đồng, cho thấy áp lực về thanh khoản và thu hồi nợ trong ngắn hạn.
Quy trình & thành phần
Nâng hạng thị trường chứng khoán Việt Nam: Cú hích từ Watchlist MSCI
Khám phá tiềm năng nâng hạng thị trường chứng khoán Việt Nam vào Watchlist MSCI và phân tích dòng vốn tỷ USD kỳ vọng. Xem ngay nhận định chuyên sâu từ SSI!
HPX thoái vốn tại Diamond IC: Chiến lược tinh gọn hay áp lực lợi nhuận?
Đầu tư Hải Phát (HPX) công bố thoái toàn bộ vốn tại Diamond IC giữa bối cảnh lợi nhuận Q1/2026 sụt giảm mạnh. Liệu HPX có thể đạt mục tiêu 250 tỷ đồng năm nay? Xem ngay!
Giá bạc tăng vọt: Phân tích động lực và dự báo xu hướng mới nhất
Giá bạc hôm nay tăng mạnh, áp sát mốc 81 USD/ounce và 84 triệu đồng/kg. Phân tích chi tiết nguyên nhân, vùng hỗ trợ và chiến lược đầu tư bạc an toàn. Xem ngay!
Hưng Yên rót hơn 5.000 tỷ đồng phát triển 2 dự án nhà ở xã hội quy mô
Hưng Yên phê duyệt 2 dự án nhà ở xã hội tại Lạc Đạo và Phụng Công với tổng vốn hơn 5.000 tỷ đồng. Xem chi tiết quy mô, chủ đầu tư và phân tích chuyên sâu tại đây!