Tập đoàn Sunshine (KSF) Q1/2026: Lợi nhuận bùng nổ, danh mục cho vay chạm mốc 27 ngàn tỷ
Tập đoàn Sunshine (KSF) báo lãi ròng Q1/2026 tăng gần 800%, đẩy mạnh cho vay đối tác 27 ngàn tỷ. Phân tích chi tiết sức khỏe tài chính và rủi ro từ PDR tại đây!
Tập đoàn Sunshine (KSF) vừa công bố kết quả kinh doanh quý 1⁄2026 với mức lợi nhuận ròng tăng trưởng đột phá, song hành cùng chiến lược mở rộng danh mục cho vay đối tác lên tới 27 ngàn tỷ đồng.
Việc ghi nhận sự tăng trưởng mạnh mẽ về lợi nhuận trong quý đầu năm không chỉ cho thấy hiệu quả từ các dự án bất động sản chiến lược mà còn phản ánh tư duy vận hành vốn linh hoạt của KSF thông qua các hoạt động đầu tư tài chính. Tuy nhiên, đi kèm với con số tăng trưởng ấn tượng là những thay đổi đáng chú ý trong cơ cấu tài sản và các khoản phải thu dài hạn.
Bức tranh tài chính Q1/2026: Sự bứt phá từ phân khúc bất động sản siêu sang
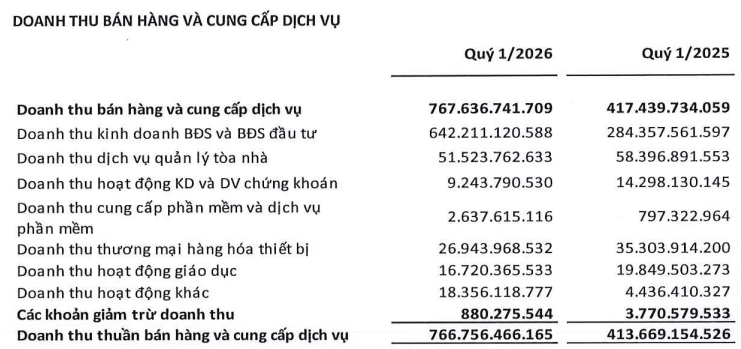
Trong quý 1⁄2026, Tập đoàn Sunshine ghi nhận doanh thu thuần hợp nhất đạt gần 767 tỷ đồng, tăng trưởng 85% so với cùng kỳ năm trước. Động lực tăng trưởng chính đến từ mảng kinh doanh bất động sản và bất động sản đầu tư với doanh thu hơn 642 tỷ đồng, gấp 2,2 lần cùng kỳ. Điều này cho thấy các dự án trọng điểm của doanh nghiệp đang đi vào giai đoạn bàn giao và hái quả.
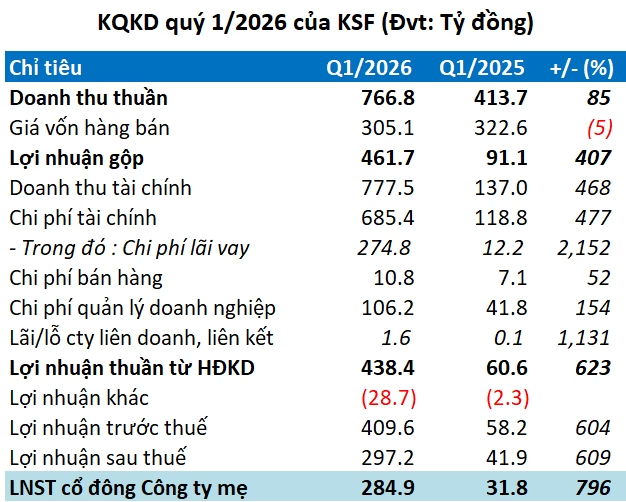
Điểm đáng chú ý nhất chính là biên lợi nhuận gộp tăng vọt từ 22% lên 60%, đưa lợi nhuận gộp đạt gần 462 tỷ đồng (gấp 5 lần cùng kỳ). Sự tối ưu hóa giá vốn (giảm 5%) kết hợp với việc bàn giao các sản phẩm giá trị cao đã tạo ra đòn bẩy lợi nhuận cực lớn. Bên cạnh đó, doanh thu tài chính cũng đóng góp đáng kể với gần 778 tỷ đồng, tăng 5,7 lần, chủ yếu từ lãi tiền gửi, cho vay và cổ tức.
Kết thúc quý, KSF đạt lợi nhuận ròng gần 285 tỷ đồng, tăng trưởng 796%. Mặc dù chi phí vận hành (tài chính, bán hàng, quản lý) tăng mạnh 378% lên hơn 802 tỷ đồng, nhưng mức tăng trưởng doanh thu và lợi nhuận gộp đã hoàn toàn bù đắp được khoản chi phí này.
Chiến lược “vốn luân chuyển”: Danh mục cho vay 27 ngàn tỷ đồng
Một đặc điểm nổi bật trong bảng cân đối kế toán của KSF là sự dịch chuyển dòng tiền. Lượng tiền và tương đương tiền sụt giảm mạnh 83%, chỉ còn hơn 829 tỷ đồng. Thay vào đó, doanh nghiệp đẩy mạnh đầu tư tài chính, nâng tổng giá trị lên hơn 29,5 ngàn tỷ đồng, trong đó các khoản cho vay chiếm tỷ trọng áp đảo với gần 26,7 ngàn tỷ đồng.
Chi tiết các khoản cho vay cho thấy sự gắn kết chặt chẽ với hệ sinh thái và đối tác chiến lược:
- CTCP KS Group: Cho vay ngắn hạn hơn 4,3 ngàn tỷ đồng với lãi suất 10,5%/năm.
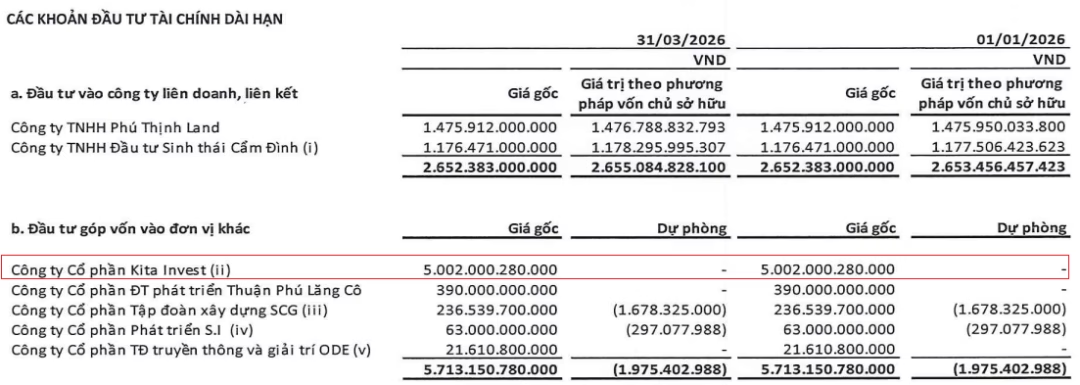
- CTCP Kita Invest: Khoản vay dài hạn gần 7,9 ngàn tỷ đồng (chuyển đổi từ vốn góp của công ty con Đầu tư DIA). Khoản vay này có thời hạn 36 tháng, lãi suất 10%/năm, phục vụ phát triển dự án nhà ở cao tầng GIA by KITA (tổ hợp 10 tòa tháp, hơn 2.000 căn hộ siêu sang) tại Khu đô thị Nam Thăng Long, Hà Nội.
- Các khoản khác: Cho vay tín chấp doanh nghiệp và cá nhân (thời hạn 12-60 tháng, lãi suất 8-12%/năm). Một số khoản vay này có điều khoản linh hoạt cho phép chuyển đổi thành vốn góp.
Quản trị rủi ro: Bài toán phải thu từ Phát Đạt (PDR) và các đối tác
Bên cạnh những con số tăng trưởng, KSF đang đối mặt với áp lực quản trị các khoản phải thu và trả trước. Hiện doanh nghiệp có khoản trả trước cho người bán ngắn hạn gần 12,9 ngàn tỷ đồng liên quan đến chuỗi dự án Noble (Crystal Tây Hồ, Palace Tây Hồ, Palace Tây Thăng Long…).
Đặc biệt, khoản phải thu ngắn hạn khác đạt hơn 27,2 ngàn tỷ đồng (tăng 17%), chủ yếu là tiền đặt cọc nhận chuyển nhượng cổ phần. Đáng lưu ý là khoản phải thu dài hạn hơn 990 tỷ đồng từ CTCP Phát triển Bất động sản Phát Đạt (PDR) liên quan đến hợp đồng hợp tác đầu tư tại dự án Sunshine Sky City ký từ năm 2017. Việc khoản thu này kéo dài nhiều năm cho thấy những thách thức trong việc thu hồi vốn từ các đối tác bất động sản trong bối cảnh thị trường biến động.
Tham vọng 2026 và bước đi chiến lược tại Đồng Nai
KSF đặt mục tiêu cho năm 2026 cực kỳ tham vọng với doanh thu 40 ngàn tỷ đồng và lợi nhuận trước thuế 15 ngàn tỷ đồng. Dù mới chỉ hoàn thành lần lượt 4% và 3% kế hoạch trong quý 1, nhưng với đà tăng trưởng hiện tại, doanh nghiệp đang nỗ lực đẩy nhanh tiến độ bàn giao các dự án.
Không dừng lại ở miền Bắc, HĐQT KSF vừa phê duyệt cho công ty con là CTCP Sunshine Sky Villa đầu tư nhận chuyển nhượng quyền sử dụng đất tại xã Đại Phước, tỉnh Đồng Nai với giá trị dự kiến 3,780 tỷ đồng. Đây là bước đi chiến lược nhằm đa dạng hóa quỹ đất và mở rộng tầm ảnh hưởng tại thị trường phía Nam.
Góc nhìn chuyên gia: Việc KSF chuyển dịch mạnh mẽ từ giữ tiền mặt sang cho vay đối tác với lãi suất 8-12% cho thấy chiến lược tối ưu hóa dòng tiền để tạo thu nhập thụ động. Tuy nhiên, tỷ trọng cho vay và phải thu quá lớn so với lượng tiền mặt hiện có có thể gây áp lực lên tính thanh khoản ngắn hạn nếu các đối tác gặp khó khăn trong việc hoàn trả. Nhà đầu tư cần theo dõi sát sao khả năng thu hồi khoản nợ từ PDR và tiến độ triển khai dự án tại Đồng Nai để đánh giá chính xác sức khỏe tài chính của tập đoàn.
Bạn đánh giá thế nào về chiến lược cho vay đối tác quy mô lớn của Tập đoàn Sunshine? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi các bài phân tích chuyên sâu về Bất động sản tại chuyên mục của chúng tôi!
Quy trình & thành phần
Nghịch lý nợ thuế tại TPHCM: Từ những khoản nợ nghìn tỷ đến con số vài trăm đồng
Danh sách nợ thuế tại TP.HCM gây sốc với những doanh nghiệp nợ nghìn tỷ và đơn vị nợ chỉ vài trăm đồng. Xem chi tiết danh sách và phân tích rủi ro tài chính tại đây!
Ngành Game Việt Nam: Tham Vọng Chạm Mốc 2,42 Tỷ USD Vào Năm 2029
Ngành game Việt Nam hướng tới doanh thu 2,42 tỷ USD vào năm 2029. Khám phá chiến lược phát triển hệ sinh thái '5 Nhà' và ứng dụng AI đột phá để bứt phá. Xem ngay!
HPX thoái vốn tại Diamond IC: Chiến lược tinh gọn hay áp lực lợi nhuận?
Đầu tư Hải Phát (HPX) công bố thoái toàn bộ vốn tại Diamond IC giữa bối cảnh lợi nhuận Q1/2026 sụt giảm mạnh. Liệu HPX có thể đạt mục tiêu 250 tỷ đồng năm nay? Xem ngay!
SIP chi gần 1.000 tỷ đồng chia cổ tức: Tín hiệu gì cho nhà đầu tư?
SIP chi gần 1.000 tỷ đồng chia cổ tức tiền mặt tỷ lệ 40%. Xem chi tiết lịch chốt quyền, phân tích tài chính và triển vọng tăng trưởng của SIP tại đây!