Bảo hiểm Agribank (ABI): Lợi nhuận quý 1 tăng 17% nhờ đòn bẩy ngân hàng mẹ
Bảo hiểm Agribank (ABI) đạt lợi nhuận quý 1/2026 tăng 17% nhờ đẩy mạnh kênh Bancassurance và tận dụng lãi suất tiền gửi tăng cao tại ngân hàng mẹ Agribank.
Tận dụng lợi thế từ hệ sinh thái ngân hàng mẹ Agribank và môi trường lãi suất tiền gửi biến động, Bảo hiểm Agribank (ABI) đã ghi nhận mức tăng trưởng lợi nhuận sau thuế ấn tượng 17% trong quý 1⁄2026.
Động lực tăng trưởng từ Bancassurance
Trong quý 1⁄2026, CTCP Bảo hiểm Ngân hàng Nông nghiệp Việt Nam (ABI) ghi nhận lợi nhuận sau thuế đạt gần 95 tỷ đồng. Thành quả này đến từ sự cộng hưởng của hai mảng kinh doanh cốt lõi: bảo hiểm và tài chính. Đáng chú ý, doanh thu phí bảo hiểm gốc từ kênh Bancassurance qua Agribank đạt 66 tỷ đồng, tăng vọt 48% so với cùng kỳ năm ngoái.
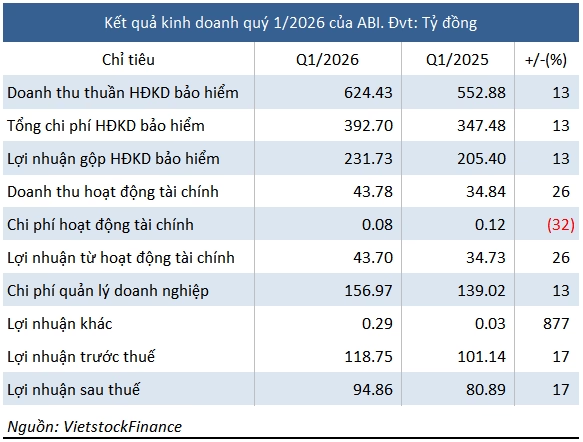
Sự bứt phá được ghi nhận rõ rệt ở các dòng sản phẩm gắn liền với tín dụng và tài sản. Cụ thể, bảo hiểm cháy nổ tăng trưởng 57%, trong khi bảo hiểm tín dụng và rủi ro tài chính có bước nhảy vọt từ 1.7 tỷ đồng lên gần 23 tỷ đồng. Dù chi phí hỗ trợ đại lý cho ngân hàng mẹ tăng lên 25 tỷ đồng, ABI vẫn duy trì được biên lợi nhuận nhờ tối ưu hóa kênh phân phối sẵn có.
Tận dụng lãi suất tiền gửi làm trụ cột tài chính
Bên cạnh mảng bảo hiểm, hoạt động tài chính đóng vai trò là “bệ đỡ” quan trọng cho ABI. Với số dư tiền gửi có kỳ hạn đạt 3,543 tỷ đồng tại thời điểm cuối quý 1, công ty đã hưởng lợi trực tiếp từ xu hướng tăng lãi suất huy động tại hệ thống ngân hàng (lên mức 4.5% - 7.4%). Doanh thu từ lãi tiền gửi đóng góp hơn 43.7 tỷ đồng, đẩy tổng doanh thu hoạt động tài chính tăng 26% so với cùng kỳ.
Thách thức về bồi thường và chiến lược quản trị rủi ro
Dù doanh thu khởi sắc, ABI vẫn đối mặt với áp lực từ chi phí bồi thường bảo hiểm tăng 18%, đạt 193 tỷ đồng, trong đó bảo hiểm sức khỏe chiếm tỷ trọng lớn nhất. Để giảm thiểu rủi ro, ABI đã tận dụng hiệu quả nghiệp vụ nhượng tái bảo hiểm, thu hồi 28.4 tỷ đồng từ các đơn vị tái bảo hiểm, giúp kiểm soát tốt chi phí thuần.
Tính đến ngày 31/03/2026, tổng tài sản của doanh nghiệp đạt 4,888 tỷ đồng với nền tảng vốn chủ sở hữu vững chắc 1,851 tỷ đồng. Tỷ lệ nợ phải trả trên vốn chủ sở hữu ở mức 1.64 lần, trong đó phần lớn là dự phòng nghiệp vụ, đảm bảo khả năng thanh toán cho khách hàng trong mọi tình huống. Nhìn chung, ABI vẫn đang phát huy tốt mô hình kinh doanh dựa trên sự cộng sinh với Agribank, tuy nhiên việc đa dạng hóa danh mục đầu tư ngoài tiền gửi sẽ là bài toán cần cân nhắc để giảm bớt độ nhạy cảm với biến động lãi suất trong tương lai.
Bạn đánh giá thế nào về triển vọng của các doanh nghiệp bảo hiểm phụ thuộc vào hệ sinh thái ngân hàng mẹ? Hãy để lại ý kiến đóng góp của bạn bên dưới.
Quy trình & thành phần
Nghịch lý nợ thuế tại TPHCM: Từ những khoản nợ nghìn tỷ đến con số vài trăm đồng
Danh sách nợ thuế tại TP.HCM gây sốc với những doanh nghiệp nợ nghìn tỷ và đơn vị nợ chỉ vài trăm đồng. Xem chi tiết danh sách và phân tích rủi ro tài chính tại đây!
Ngành Game Việt Nam: Tham Vọng Chạm Mốc 2,42 Tỷ USD Vào Năm 2029
Ngành game Việt Nam hướng tới doanh thu 2,42 tỷ USD vào năm 2029. Khám phá chiến lược phát triển hệ sinh thái '5 Nhà' và ứng dụng AI đột phá để bứt phá. Xem ngay!
HPX thoái vốn tại Diamond IC: Chiến lược tinh gọn hay áp lực lợi nhuận?
Đầu tư Hải Phát (HPX) công bố thoái toàn bộ vốn tại Diamond IC giữa bối cảnh lợi nhuận Q1/2026 sụt giảm mạnh. Liệu HPX có thể đạt mục tiêu 250 tỷ đồng năm nay? Xem ngay!
SIP chi gần 1.000 tỷ đồng chia cổ tức: Tín hiệu gì cho nhà đầu tư?
SIP chi gần 1.000 tỷ đồng chia cổ tức tiền mặt tỷ lệ 40%. Xem chi tiết lịch chốt quyền, phân tích tài chính và triển vọng tăng trưởng của SIP tại đây!